AI 代理商務正在改變消費者購物與使用金融服務的方式。當 AI 能夠替人搜尋商品、比較價格,甚至完成付款,企業該如何守住顧客關係與市場競爭力?
想像一下,某個週末早晨,你拿起手機,對 AI 助理交代兩件事:
「幫我找一雙適合日常慢跑、預算三千元以內的防水運動鞋,確認評價與尺寸後,用我的信用卡結帳。」
「另外,幫我比較目前各家銀行的活存利率,看看手上閒置的十萬元有沒有更好的存放選擇。」
過去,要完成這兩件事,你可能得打開好幾個購物網站、比較商品規格、閱讀使用者評價,再登入不同銀行查詢利率與轉帳條件。
隨著 AI 代理(AI Agent)逐漸成熟,這些繁瑣的工作,未來可能交由同一個數位助理協助完成。
消費者只需要說明需求、設定預算與授權範圍,AI 就能搜尋資訊、比較選項,並在符合授權條件的情況下執行交易。
這種由 AI 協助消費者完成購物決策與交易流程的模式,被稱為「代理商務」(Agentic Commerce)。
2026 年下半年,代理商務開始受到市場高度關注。Meta 推出的個人 AI 代理 Muse,在美國與加拿大迅速累積超過千萬名完成設定的使用者。OpenAI、Perplexity 等科技公司,也持續擴大 AI 在購物及日常任務中的應用。
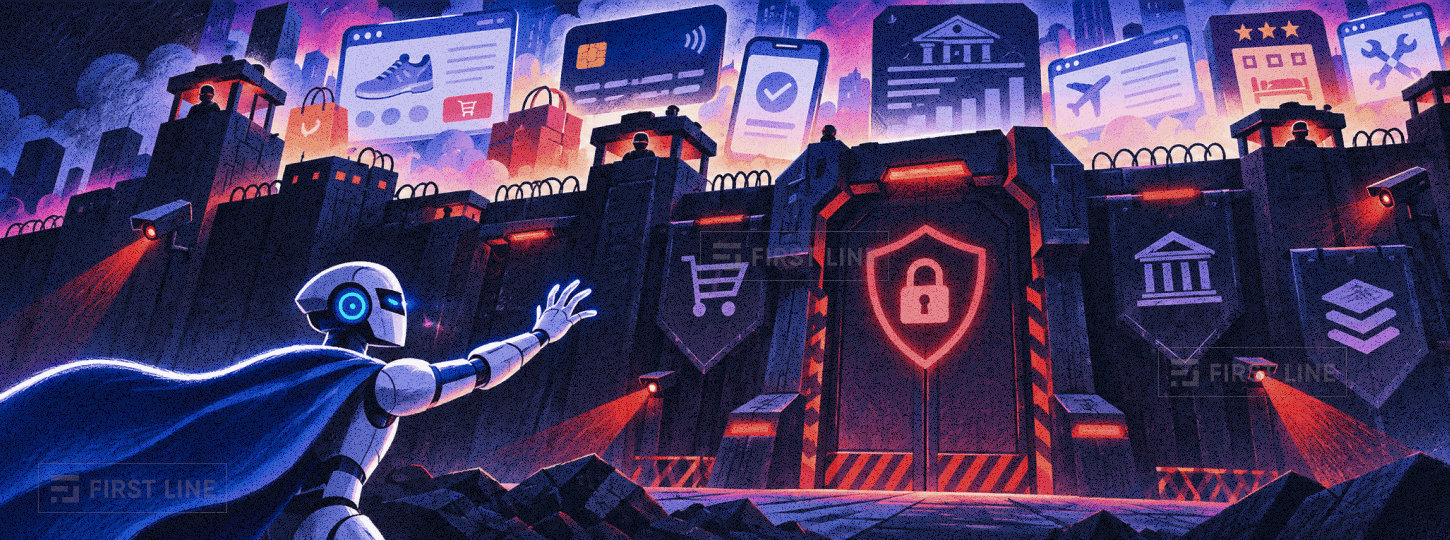
然而,當 AI 從提供建議,進一步開始代表消費者操作網站與進行交易,大型企業的態度也出現明顯差異。
Amazon 限制部分外部 AI 購物代理存取平台;摩根大通(JPMorgan Chase)針對第三方 AI 操作銀行帳戶及信用卡付款,採取更嚴格的管控;聯合航空(United Airlines)也在 2026 年 11 月宣布限制未經授權的 AI 代理進行訂票與訂位管理。
另一方面,Walmart、Shopify 和 Stripe 卻積極投入 AI 購物合作,嘗試建立新的交易規範。
為什麼同樣面對 AI 代理,有些企業選擇設下限制,有些卻積極推動合作?
這場競爭牽涉資訊安全、交易責任,以及企業長期累積的商業優勢。隨著 AI 逐漸成為消費者與企業互動的新入口,誰能掌握顧客關係、商品資訊與交易流程,也將影響未來的市場版圖。
一、當 AI 從提供建議,開始替消費者執行任務
過去幾年,生成式 AI 主要被用來回答問題、整理資訊或提供建議。
例如,當你詢問「三千元以內有哪些適合慢跑的鞋款」,AI 可能整理出幾個品牌,列出價格、特色與優缺點,讓你自行比較。
AI 代理則更進一步。
它可以根據使用者設定的目標,連接不同服務、查詢即時資訊、完成多個操作步驟,並在取得授權後執行特定任務。
同樣以購買慢跑鞋為例,AI 代理可能協助確認尺寸、查詢庫存、比較配送時間、檢查優惠條件,最後完成結帳。
整個過程中,消費者需要親自操作的步驟將逐漸減少。
這對購物體驗帶來很大的想像空間,也讓企業開始重新思考顧客的消費流程。
不過,目前 AI 代理的能力仍有明顯界線。
查詢商品、比較價格、建立購物車,以及實際完成付款,都涉及不同程度的技術與安全要求。若進一步延伸至銀行轉帳、資金管理,還需要符合身分驗證、金融監理與交易授權等規範。
因此,AI 協助消費者做決定的應用雖然快速增加,完全自主的交易模式仍需要更多制度與技術支持。
即使如此,AI 代理的發展已經讓企業看見一項重要改變。
未來,消費者可能不再習慣逐一打開品牌網站、搜尋商品與比較價格,而是先向 AI 說明需求,再從 AI 提供的選項中做出決定。
當 AI 開始影響消費者會看見哪些商品、比較哪些品牌,企業過去熟悉的流量經營方式,也可能跟著改變。
二、Amazon、摩根大通與聯合航空,為什麼開始限制外部 AI?
Amazon:當購物入口逐漸轉向 AI,平台面臨新的競爭壓力
Amazon 長期掌握龐大的商品資料、購物流量與消費者交易紀錄。
對許多消費者而言,購物往往從 Amazon 的搜尋欄開始。搜尋商品、比較價格、查看評價、選擇品牌,直到完成結帳,都在同一個平台內進行。
這套完整的購物流程,也是 Amazon 零售與廣告業務的重要基礎。
隨著第三方 AI 代理開始直接替消費者操作購物網站,Amazon 逐漸加強對外部自動化工具的限制,包括部分與 Meta Muse、ChatGPT、Claude 和 Perplexity 相關的存取行為。
值得注意的是,Amazon 自己也積極發展 AI 購物服務。
2025 年推出的「Buy for Me」,已經開始讓部分使用者透過 Amazon Shopping App 購買其他品牌網站的商品。2026 年,Amazon 又進一步整合 Rufus 與 Alexa+,擴大 AI 購物功能。
這讓 Amazon 面臨一個微妙的競爭局面。
一方面,Amazon 希望利用 AI,讓消費者能夠透過自己的服務探索更多商品,甚至跨網站完成購買。
另一方面,當外部 AI 想要直接進入 Amazon 平台、替消費者搜尋與購物時,Amazon 卻採取較嚴格的限制。
這種策略上的差異,反映出大型平台對顧客關係與交易流程的重視。
如果消費者未來習慣透過外部 AI 尋找商品,Amazon 即使仍然提供商品與物流服務,也可能失去部分購物決策的影響力。
當然,外部 AI 自動操作網站,確實可能帶來資料安全、帳戶授權、系統負載及交易風險。這些都是企業需要處理的實際問題。
但從長期競爭來看,Amazon 如何在保護平台的同時,維持消費者對自家購物服務的依賴,將成為重要課題。
摩根大通:當 AI 開始操作銀行帳戶,金融業面臨新的授權問題
AI 代理進入金融服務後,帶來的挑戰又更加複雜。
2026 年第三季財報會議上,摩根大通執行長 Jamie Dimon 明確表達對外部 AI 代理自由存取銀行系統的疑慮。
銀行特別擔心第三方 AI 透過共享帳號密碼、模擬使用者登入,或直接操作網頁的方式,取得超出必要範圍的權限。
根據 2026 年 11 月《華爾街日報》的報導,摩根大通也開始阻擋部分由 AI 代理直接使用消費者提供的信用卡資訊所發起的購物交易。
銀行的管控範圍,已經從帳戶資訊存取,逐漸延伸到實際付款。
原因其實不難理解。
假設消費者授權 AI 幫忙購物,卻因為 AI 理解錯誤,買了不符合需求的商品,或重複完成付款,相關損失該由誰承擔?
如果 AI 在操作過程中洩漏信用卡資訊,銀行又該如何辨識與處理?
當 AI 代理開始代表顧客執行金融交易,身分驗證、授權範圍與責任歸屬,就需要更清楚的規範。
目前也不能直接認定,只要消費者使用 AI 代理,所有錯誤交易的損失就必須自行承擔。實際責任仍取決於交易情況、契約內容與適用法律。
除了安全與責任問題,AI 代理也可能在未來改變銀行業的競爭方式。
過去,許多消費者可能因為比較金融商品太麻煩,或不願頻繁轉換帳戶,而將資金長期存放在熟悉的銀行。
如果未來 AI 能持續比較存款利率、手續費與金融商品條件,再協助顧客完成符合規範的資金移轉程序,銀行就可能面臨更高的存款競爭壓力。
目前尚無充分證據顯示,AI 代理已經造成大型銀行出現系統性的存款外流。
不過,當比較與轉換金融服務的成本逐漸降低,銀行長期仰賴的顧客習慣,也可能隨之改變。
聯合航空:AI 便利性仍須符合產業規範
2026 年 11 月,聯合航空宣布限制未經授權的第三方個人 AI 代理,透過官方平台及相關服務進行訂票或管理預約。
聯合航空提出的考量,包括個人資料保護、非預期的訂票操作,以及航空業特殊的法規要求。
例如,部分登機程序需要旅客親自確認相關安全事項,無法完全交由 AI 代替。
這個案例也說明,AI 代理的普及速度,除了受到技術能力影響,還取決於企業是否能建立可靠的授權流程,以及現有法規能否支持新的服務模式。
對銀行、航空與其他高度受監管的產業而言,便利性固然重要,交易安全與責任管理同樣無法忽略。
三、近 700 億美元廣告營收背後,Amazon 真正面對什麼挑戰?
根據 Amazon 2025 年年度報告,廣告服務營收達到約 686 億美元,接近 700 億美元。
這個數字反映出商品搜尋與曝光,對大型電商平台具有多大的商業價值。
傳統電商廣告的運作方式,建立在消費者主動搜尋商品的行為之上。
當消費者搜尋「慢跑鞋」,平台會呈現自然搜尋結果、贊助商品、品牌廣告及個人化推薦。
品牌可以透過廣告預算,爭取更顯眼的曝光位置,進而提高商品被點擊與購買的機會。
但當消費者開始透過 AI 代理購物,整個流程可能出現變化。
例如,消費者只需要說:
「幫我找三雙適合每天跑五公里、預算三千元以內,而且評價穩定的慢跑鞋。」
AI 可能直接比較不同品牌的規格、價格與使用評價,最後整理出幾個選項。
在這個情境下,消費者需要瀏覽的商品頁面變少,傳統廣告版位的曝光機會也可能受到影響。
品牌過去爭取的是搜尋結果中的顯眼位置,未來還需要思考如何讓商品進入 AI 的推薦名單。
不過,AI 購物不代表廣告將會消失。
AI 的推薦結果仍可能受到資料品質、推薦演算法、平台合作及付費曝光機制影響。未來也可能出現新的廣告模式,例如依照 AI 推薦曝光、有效導購或實際成交結果計費。
Amazon 自己也已經開始探索 AI 購物與廣告服務的整合。
因此,現階段仍沒有充分證據顯示,AI 代理將使 Amazon 的廣告收入迅速崩潰。
真正值得關注的是,當消費者越來越依賴外部 AI 做決定,Amazon 是否還能像過去一樣,掌握商品曝光、廣告定價及交易資料?
這個問題,將直接影響大型電商平台未來的獲利模式。
四、Walmart、Shopify 與 Stripe,選擇了不同的發展方向
面對 AI 代理,並非所有企業都採取限制外部存取的策略。
Walmart、Shopify 與 Stripe 正積極發展相關技術,嘗試讓 AI 能在明確授權與安全規範下參與交易。
這些公司的做法,也提供了另一種值得觀察的市場方向。
Walmart:讓 AI 幫忙購物,同時保留顧客的控制權
Walmart 已經與 Meta Muse 等 AI 服務展開合作。
2026 年 10 月,Walmart 進一步宣布 Agent Profiles 與 Agent Gateway,讓消費者能針對不同 AI 代理設定購物規則與權限。
例如,顧客可以要求 AI 每次購物前都必須取得確認,也可以設定一定額度內的消費授權。
Walmart 同時限制 AI 代理直接取得完整付款卡片資訊,並保留阻擋不符合規範之代理的權利。
這種做法讓 AI 能夠參與購物流程,也讓顧客與平台保留必要的控制能力。
Walmart 顯然希望透過更便利的 AI 購物體驗,吸引消費者使用自己的服務,同時降低代理操作帶來的風險。
Shopify:讓更多商家有機會參與 AI 商務
Shopify 則從電商系統與技術標準著手。
2026 年 1 月,Shopify 與 Google 共同推出 Universal Commerce Protocol(UCP),希望讓不同 AI 代理與商家系統之間,能透過標準化方式交換必要的交易資訊。
這類技術若能逐漸普及,商家未來可能不需要為每一個 AI 平台,分別開發完整的購物整合流程。
對中小型品牌而言,這將有助於降低參與新型 AI 購物服務的技術門檻。
不過,這項發展仍需要觀察各平台的實際支援程度,以及不同系統在付款、訂單與售後服務上的整合效果。
Stripe:讓 AI 支付更安全,也更容易管理
當 AI 開始代表消費者購物,付款方式也必須跟著調整。
Stripe 正投入代理支付相關技術,包括一次性虛擬卡與支付授權機制,希望讓 AI 能在特定限制下完成交易。
例如,消費者可以授權 AI 購買某項商品,但不需要將完整的信用卡資訊交給代理程式長期保存。
這類機制有助於降低敏感付款資訊外洩的風險。
但對商家來說,新支付方式仍可能帶來額外的手續費、退款作業與交易爭議處理成本。
因此,代理商務要真正普及,還需要支付業者、銀行、商家及 AI 平台共同建立更成熟的交易規範。
從這些企業的策略可以看出,未來市場競爭將同時發生在多個環節。
AI 平台希望成為消費者習慣使用的入口;商家希望持續經營自己的顧客關係;支付業者則努力建立能支援新交易模式的基礎設施。
各方都在尋找新的成長機會,也都希望保有對核心業務的控制能力。
五、對台灣品牌與行銷人的四個重要啟示
這場國際市場的變化,對台灣電商品牌、零售業者、行銷團隊及客服服務商,都具有參考價值。
雖然 AI 代理商務仍在發展,但企業可以從現在開始,逐步建立相關能力。
1. 從 SEO 延伸到 GEO,讓商品資訊更容易被 AI 理解
過去,品牌重視 SEO(搜尋引擎優化),希望消費者在 Google 搜尋相關商品時,能夠看見自己的網站。
隨著 AI 搜尋與商品推薦逐漸普及,GEO(生成式引擎優化)也開始受到重視。
未來,消費者可能直接詢問 AI 哪個品牌適合自己,再透過推薦結果進行購買。
這讓商品資訊的完整性與可信度變得更加重要。
例如,一款慢跑鞋除了品牌形象、設計理念與行銷文案,也應清楚提供重量、材質、鞋底特性、尺寸、價格、防水能力及適用情境。
當商品資料更完整,AI 才更容易進行比較與分析。
不過,企業也不需要因此放棄 SEO。
傳統搜尋引擎、社群媒體、電商平台及 AI 推薦,都可能持續影響消費者的購買決策。
較合理的做法,是持續追蹤不同來源的流量、轉換率及實際成交表現,再決定如何分配行銷預算。
2. 經營品牌官網,降低對單一平台的依賴
過去,不少品牌高度依賴大型電商、搜尋廣告或社群平台來接觸顧客。
這些平台能帶來流量與訂單,但也意味著品牌必須承擔演算法調整、廣告成本上升及平台政策變動的風險。
隨著 AI 成為新的商品探索入口,企業可能面對更多不同的流量來源。
因此,經營自主品牌官網、建立完整商品資料及會員服務能力,將更有長期價值。
透過 Shopify、SHOPLINE 等電商系統,品牌可以管理自己的商品、訂單及顧客資料,也能逐步評估與外部 AI 服務整合的可能性。
但品牌官網本身並不保證能帶來 AI 推薦流量。
商品資訊是否正確、付款流程是否順暢、配送及售後服務是否可靠,仍會直接影響消費者的選擇。
企業應思考如何讓自己的商品與服務,在不同平台和消費情境中,都能維持良好的可見度與購買體驗。
3. 客服系統未來可能需要同時服務真人與 AI 代理
目前多數企業的客服流程,主要是為真人顧客設計。
顧客透過電話、LINE、網站聊天或電子郵件,詢問商品規格、庫存、物流與退換貨。
但隨著 AI 代理發展,未來代表顧客提出這些要求的,可能是一個獲得授權的 AI 助理。
例如:
「請確認這款商品是否還有 M 號,以及最快可以什麼時候送達。」
「幫我查詢上一筆訂單目前的配送狀態。」
「如果商品還沒有出貨,請確認能不能更改收件地址。」
對企業來說,這些需求涉及不同程度的資料存取與操作權限。
一般商品資訊與庫存查詢,可以考慮透過標準化資料或 API 提供服務。
但如果涉及訂單內容、個人資料、退款或付款方式變更,就必須有適當的身分驗證與授權規範。
未來的客服系統除了要能回答問題,也需要具備與外部系統安全互動的能力。
企業可以從低風險的查詢服務開始測試,再依照實際需求逐步擴大應用。
4. 評估 AI 商務,必須回到實際的營運效益
AI 技術帶來許多新的可能,但導入 AI 代理不一定能直接改善企業獲利。
例如,一筆由 AI 代理完成的訂單,除了商品營收,還可能涉及平台佣金、支付費用、AI 執行成本、退款及客服處理等支出。
如果自動化確實降低了人工操作成本,卻同時提高錯誤交易與退款比例,整體效益可能不如預期。
因此,企業在評估 AI 商務時,仍應持續觀察交易轉換率、平均訂單金額、客戶取得成本、退貨率及實際貢獻毛利。
對多數台灣品牌而言,較適合的準備方式,是先整理商品資料、改善官網購物流程,再逐步測試 AI 導購、客服與有限授權的交易服務。
讓每一階段的投入,都能透過明確的營運指標檢驗成效。
六、未來三到五年,商業競爭可能出現哪些變化?
McKinsey 在 2026 年 4 月針對零售銀行發布的研究中提出,未來三到五年,AI 代理可能逐漸成為消費者與金融機構互動的重要方式,甚至發展為部分服務的首選入口。
這項預測仍有許多不確定性,但已經指出值得企業關注的方向。
過去,消費者需要主動打開網站或 App,才能搜尋商品、查詢服務及完成交易。
未來,這些操作可能逐漸整合到消費者熟悉的 AI 助理之中。
當消費者只需要說明需求,AI 就能協助比較商品、安排服務與完成部分交易,品牌與顧客的互動方式也可能跟著改變。
這會讓企業開始面對一些新的競爭問題。
例如,當 AI 可以一次比較數十家品牌,企業該如何維持商品的競爭力?
當消費者透過 AI 完成購買,品牌又該如何延續顧客關係?
如果未來部分交易由 AI 代理自動完成,企業是否已經具備足夠的資料品質、技術介面及安全管理能力?
這些問題目前都沒有單一答案。
不同產業也會因為交易風險、法規要求及消費者習慣,出現不同的發展速度。
商品搜尋與資訊比較可能較快普及,而涉及金融帳戶、個人資料及高風險交易的應用,則需要更長時間建立信任與制度。
對企業而言,持續追蹤市場變化、逐步建立技術能力,比提前押注單一平台或交易模式更有彈性。
結語:當 AI 走進消費決策,企業需要重新思考顧客關係
Amazon、摩根大通與聯合航空限制外部 AI 代理,反映出大型企業對資訊安全、交易授權、法規責任及平台管理的重視。
Walmart、Shopify 與 Stripe 積極投入代理商務,則顯示市場也正在探索更便利、安全且容易整合的新交易方式。
這些企業的策略雖然不同,但都面臨同一個問題:當 AI 開始參與消費者的日常決策,企業該如何維持競爭力?
未來,消費者仍然會在意商品品質、價格、品牌信任與服務體驗,只是接觸商品與完成交易的方式可能逐漸改變。
對品牌來說,這也代表新的準備方向。
商品資訊需要更完整,購物流程需要更順暢,顧客資料與交易權限需要更妥善管理,行銷成效也需要以實際營運成果檢驗。
AI 代理商務能否全面普及,仍有待技術成熟、產業標準建立及消費者信任逐步累積。
但可以確定的是,AI 正在改變消費者尋找資訊與評估商品的方式。
當消費者越來越習慣讓 AI 協助做決定,品牌需要思考的,是如何讓自己的商品與服務持續被看見、被理解,並成為消費者願意選擇的對象。
這將是未來幾年,企業在數位商務競爭中值得持續投入的重要課題。
參考資料
- Amazon,2025 年年度報告(Form 10-K),廣告服務營收。
- Meta Platforms,2026 年第三季財報與法說會紀錄,Muse 使用者數據。
- Amazon,〈Amazon’s new Buy for Me feature helps customers find and buy products from other brands’ sites〉,2025 年 4 月。
- Amazon,〈Meet Alexa for Shopping, your personalized, agentic AI assistant on Amazon〉,2026 年 5 月。
- 《華爾街日報》,〈AI Bots Are Using Credit Cards. Banks Are Racing to Keep Up〉,2026 年 11 月 12 日。
- United Airlines,〈United Restricts Access for Third-Party AI Agents〉,2026 年 11 月。
- Walmart,〈Making It Possible for Agents to Shop on Behalf of Customers〉,2026 年 10 月。
- Shopify,〈Building the Universal Commerce Protocol〉,2026 年 1 月。
- McKinsey & Company,〈How gen AI agents threaten retail banks’ customer relationships〉,2026 年 4 月。
本文資料查核截至 2026 年 11 月 16 日。涉及市場發展與企業競爭策略的分析,依據現有公開資訊提出,未來仍可能隨技術、政策及市場環境而改變。